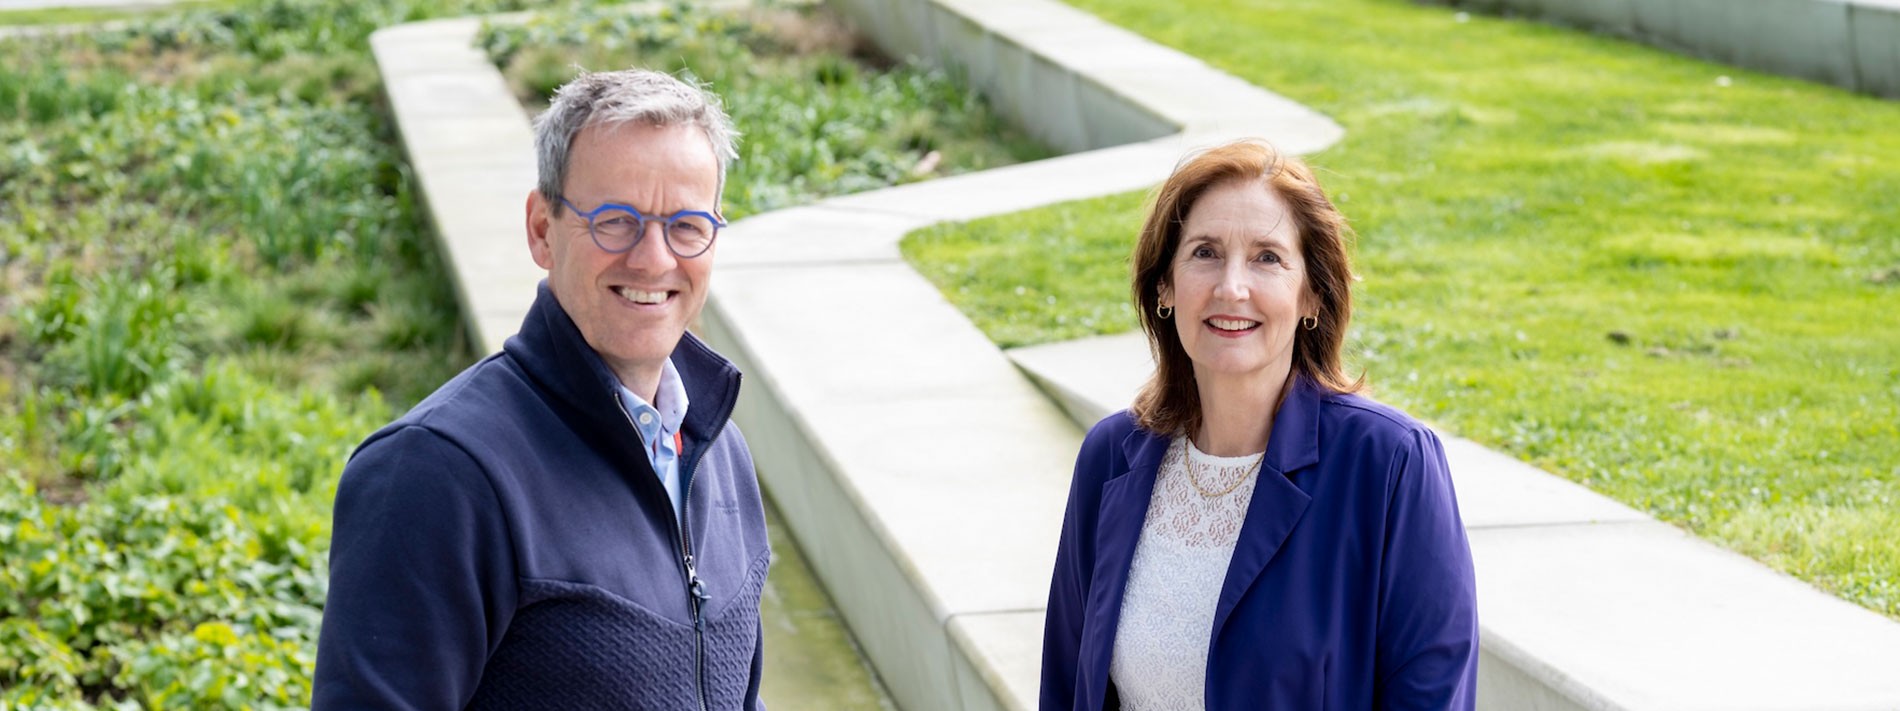
In gesprek met bestuurder Peter van Meel
Zal mijn pensioen zijn waarde behouden?
Pensioenfonds ING heeft het afgelopen jaar intensief gewerkt aan de voorbereidingen op het nieuwe pensioenstelsel. Het doel is om per 1 juli 2027 over te gaan. Bij dit besluit wordt rekening gehouden met de sterke financiële positie van het Fonds. Dit vormt de basis voor een waardevast pensioen. Tegelijkertijd investeert het Fonds in betere begeleiding van deelnemers bij hun pensioenkeuzes.
In april 2026 heeft het Fonds een belangrijke mijlpaal bereikt: na advies van het Verantwoordingsorgaan nam het Bestuur een definitief besluit om over te gaan naar het nieuwe stelsel. Daarvoor is een implementatieplan ingediend bij De Nederlandsche Bank (DNB), die dit toetst aan de wettelijke normen. In aanloop daarnaartoe ging Helma Burgmeijer, voormalig ING-medewerker, in gesprek met bestuurder Peter van Meel over koopkrachtbehoud en een toekomstbestendig pensioen.
Met een glimlach stappen Helma en Peter de ruimte binnen voor het gesprek. De sfeer is ontspannen; buiten hebben ze elkaar tijdens de fotoshoot al gesproken. Voor Helma is dit deel van Amsterdam geen onbekend terrein: “Ik werkte bijna twintig jaar bij ING, waar ik begon in het kantorennet en vervolgens langere tijd actief was op de HR-afdeling. In mijn laatste jaren werkte ik als consultant bij het mobility center. Na mijn vertrek in 2015 ging ik aan de slag als zzp’er en werkte ik voor verschillende werkgevers.”
Goede communicatie blijft belangrijk
Helma vertelt dat ze volgend jaar zestig wordt. Bij Pensioenfonds ING ligt de standaard pensioenleeftijd op 65 jaar. Binnenkort wil ze daarom een afspraak maken met een pensioencoach van het Fonds om meer inzicht te krijgen in de mogelijke keuzes rond haar pensionering. “Ik ben er nog niet veel mee bezig geweest, maar ik ben wel benieuwd hoe mijn persoonlijke situatie eruitziet.”
Haar situatie vormt de aanleiding voor het eerste onderwerp: het belang van heldere communicatie richting deelnemers, zeker in de overgang naar het nieuwe pensioenstelsel. “We vinden het belangrijk om deelnemers goed mee te nemen in de grote veranderingen”, reageert Peter. “Daarom investeren we in heldere informatie, toegankelijke tools en persoonlijke begeleiding waar nodig.”
Het Fonds zet zich ervoor in om deelnemers in heldere en begrijpelijke taal te informeren over het nieuwe pensioenstelsel. “In het nieuwe stelsel krijgt iedereen een persoonlijk pensioenvermogen”, licht Peter toe. “Het is belangrijk dat deelnemers inzicht hebben in wat dit voor hen betekent. We willen verwarring voorkomen. Met korte, informatieve artikelen op onze speciale website nieuwpensioen.pensioenfondsing.nl maken we het onderwerp overzichtelijk. Zo zien deelnemers sneller wat voor hen relevant is.”
Hoe Pensioenfonds ING werkt aan koopkrachtbehoud?
Helma merkt ook dat er vragen spelen. Eén vraag die haar bezighoudt, is hoe haar pensioen zal meegroeien met de inflatie. “Een goede vraag”, zegt Peter. “In het nieuwe stelsel beleggen we het vermogen iets risicovoller om een hoger rendement te behalen. Uit onderzoek blijkt dat deelnemers bereid zijn iets meer risico te nemen om hun koopkracht te behouden.”
Hij benadrukt dat een waardevast pensioen niet gegarandeerd is, maar dat het Fonds financieel sterk staat en de pensioenen steeds heeft kunnen indexeren. “Om schommelingen op te vangen, gebruiken we reserves. We hebben voor het nieuwe pensioenstelsel gekozen voor een solidaire regeling met een solidariteitsreserve. Zo voorkomen we dat uitkeringen direct dalen bij tegenvallende rendementen. Bij hogere inflatie kan een deel van het rendement dat we maken worden ingezet om de koopkracht zoveel mogelijk te behouden.”
Solidaire buffers en leeftijdsgerichte beleggingen
Die solidaire regeling herkent Helma vanuit haar huidige werkgever. Ze vraagt zich af hoe de buffers worden verdeeld en merkt op dat die vooral gunstig lijken voor deelnemers die nog in dienst zijn van ING of NN. Peter legt uit: “Bij de overstap verdelen we de bestaande buffers evenwichtig over alle deelnemers. Dit noemen we de invaarbonus. Daarbij maakt het niet uit of iemand in of uit dienst is bij ING of NN, of gepensioneerd is.
Helma denkt even na. “En speelt binnen die groep leeftijd nog een rol? Ik kan me voorstellen dat een veertiger anders wordt behandeld dan iemand die al met pensioen is.” Peter knikt. "Dat klopt. Iedere deelnemer krijgt een eenmalige verhoging uit de buffers, maar het percentage verschilt per leeftijd. Jongere deelnemers krijgen procentueel een hogere opslag dan oudere deelnemers. Dat heeft een logische reden: een dertiger heeft nog tientallen jaren te gaan waarin inflatie aan de koopkracht knaagt en zou onder het huidige stelsel ook nog veel verhogingen tegemoet kunnen zien. Bij een tachtiger of negentiger is die periode korter. Door daar rekening mee te houden, verdelen we de buffers op een manier die recht doet aan alle generaties. Dat noemen we de spreidingstermijn – bij ons Fonds tien jaar."
"Hoe hoog die verhoging precies wordt, hangt overigens niet alleen van leeftijd af, maar ook van de dekkingsgraad op het moment van overgang. Met de huidige sterke positie van het Fonds kan elke leeftijdsgroep een mooie invaarbonus tegemoetzien."
Waarom de ‘invaarbonus’ geen bonus is
Beiden vinden het woord ‘invaarbonus’ geen passende term. Helma knikt als Peter opmerkt dat het lijkt te suggereren dat het om een eenmalige extra betaling gaat. “In werkelijkheid werkt het anders”, zegt Peter. “Het gaat om een eenmalige extra verhoging van het pensioen, gefinancierd uit de buffers van het Fonds. Voor deelnemers die nog niet met pensioen zijn, betekent dit dat dit bedrag wordt toegevoegd aan hun persoonlijke pensioenvermogen en wordt meebelegd. Voor gepensioneerden betekent het een structurele verhoging van hun pensioenuitkering.”
“Dat is lastig voor mensen”, merkt Helma op. “Wat binnenkomt, wordt vaak ook weer uitgegeven.” Peter knikt. “Daarom kan het verstandig zijn om zelf ook een buffer aan te houden en niet de volledige verhoging meteen uit te geven. Zo kun je schommelingen in je uitkering beter opvangen. Geniet ervan, maar laat je uitgaven niet meteen meestijgen.”
Hoogtepunten 2025
Het jaar 2025 stond in het teken van de voorbereidingen op het nieuwe pensioenstelsel. Het Bestuur nam een voorgenomen besluit om over te gaan. Op basis van de nieuwe pensioenwet en de situatie van het Fonds is een plan opgesteld. Het beleggingsbeleid wordt aangepast en de begeleiding van deelnemers is versterkt.
Vooruitblik 2026
In 2026 volgden belangrijke vervolgstappen, waaronder het advies van het Verantwoordingsorgaan, het definitieve besluit om over te gaan en de indiening van het implementatieplan bij De Nederlandsche Bank. Na toetsing kan de overgang per 1 juli 2027 plaatsvinden.
Meer informatie
Lees meer over het nieuwe pensioenstelsel en wat dit voor u betekent op nieuwpensioen.pensioenfondsing.nl.