‘Er bleek meer mogelijk dan we dachten’
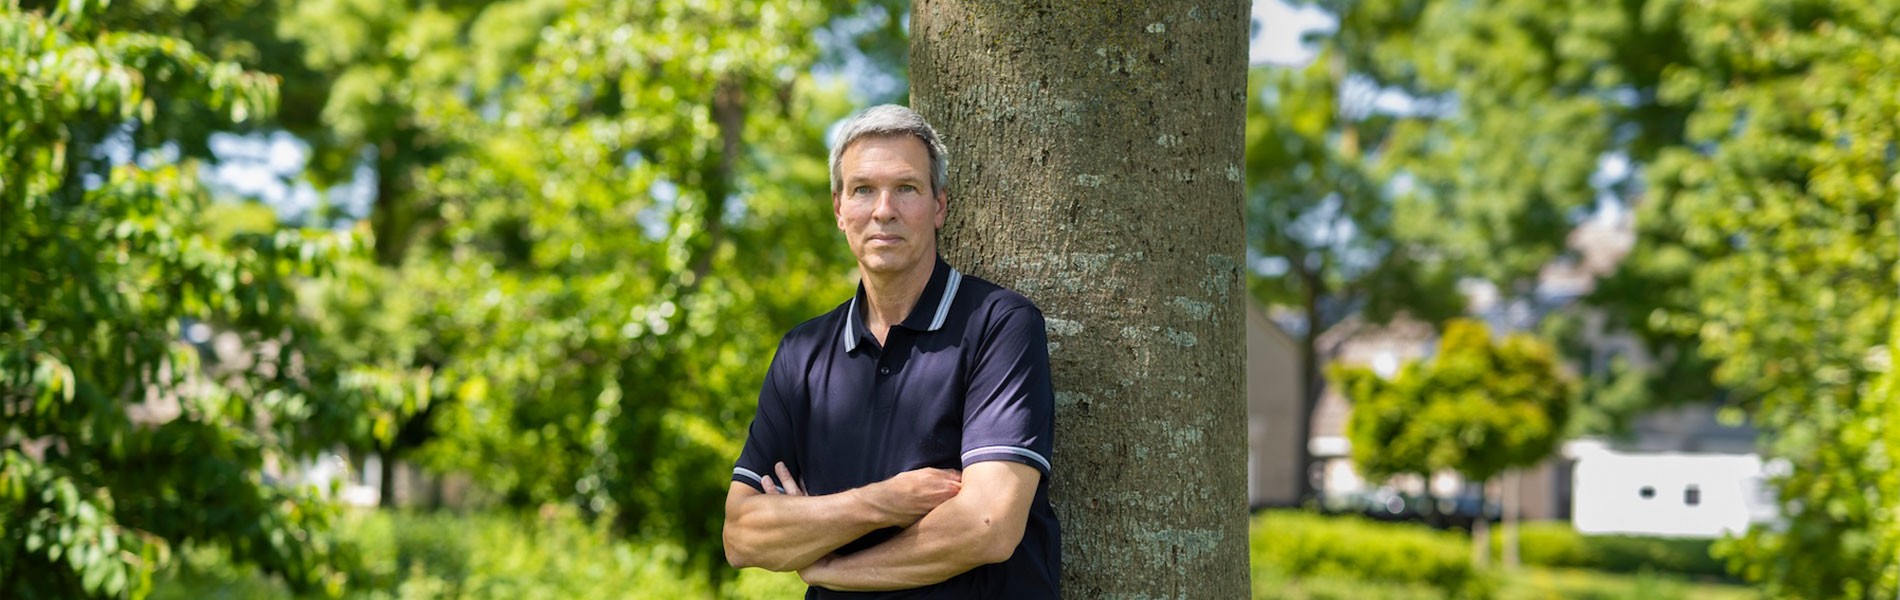
Cees Groenendijk (65) werkte zijn hele carrière in de IT en bouwde complexe datawarehouses voor financiële instellingen. Toch bleek zijn eigen pensioen een systeem dat zelfs hij niet volledig doorgrondde. Met vier verschillende pensioenfondsen, een vrouw met haar eigen pensioensituatie en een AOW die voor Cees en zijn vrouw op verschillende momenten ingaat, was het ingewikkeld om de netto maandbedragen boven tafel te krijgen. Een uur met de pensioencoach hielp hem aan de details die hij zelf niet sluitend kreeg.
We spreken Cees in zijn huis in de Dordogne. Nu hij en zijn vrouw Jacqueline met pensioen zijn, hebben ze meer tijd voor de kleinkinderen en zijn ze vaker in Frankrijk te vinden. Cees werkte vanaf 1989 in de IT bij de NMB, de Postbank en later ING. Na een reorganisatie in 2015 stapte hij over naar de Volksbank en later naar De Nederlandsche Bank. Iets eerder dan zijn officiële pensioendatum bij Pensioenfonds ING stopte hij met werken. Afgelopen maart ontving Cees voor het eerst pensioen van Pensioenfonds ING.
Een ingewikkelde puzzel
Om te bepalen hoeveel financiële ruimte er precies was om met pensioen te gaan, dook Cees in zijn papieren. Dat bleek een behoorlijke puzzel. Cees heeft namelijk vier verschillende pensioenpotjes vanuit drie verschillende werkgevers, plus zijn toekomstige AOW. Zijn vrouw heeft haar eigen pensioenopbouw en AOW-rechten. Het grote knelpunt: alleen het pensioen van Pensioenfonds ING heeft een richtleeftijd van 65 jaar. De overige inkomstenbronnen komen pas twee of drie jaar later.
Cees probeerde eerst met online rekenhulpen te bepalen of hij dat gat kon overbruggen met een hoog-laagconstructie. “Je ziet dan wel brutobedragen, maar wat het netto precies betekent, is toch lastig te achterhalen”, vertelt hij. De tools op internet boden slechts een grove benadering en gaven hem niet de nauwkeurigheid die hij zocht. In Antwoorden las hij dat anderen positief waren over een gesprek met de pensioencoach.
Op de euro nauwkeurig
Cees meldde zich aan bij pensioencoach Ron Langhorst. Op verzoek van Pensioenfonds ING begeleidt Ron deelnemers bij hun naderende pensioen. Het gaat voornamelijk om zestigplussers die voor complexe keuzes staan. “Geen mens in Nederland verdiept zich in zijn pensioen, tenzij je in de branche werkt”, zegt Ron. “In dat ene uur kunnen mensen eindelijk vragen stellen en krijgen ze antwoord in gewone taal.”
Omdat het Cees zelf niet lukte om de impact van de verschillende AOW-compensaties door te rekenen, voerde Ron een aantal scenario’s in en liet die zien met zijn tool. Die laat per maand zien wat iemand netto overhoudt en rekent dat dertig jaar vooruit. “Daardoor krijg je goed inzicht in wat een bepaalde keuze betekent”, zegt Cees. “Je weet zelf wel ongeveer wat je per maand nodig hebt. Dan kun je zeggen: als ik hiervoor kies, zit ik boven mijn maandelijkse uitgaven.”
Eerst hoger, daarna lager
Samen kwamen ze uit op een constructie waarbij Cees de eerste twee jaar een hoger pensioen krijgt, met een AOW-compensatie. Officieel heet dat een AOW-overbruggingspensioen. Ron: “Dat betekent eigenlijk dat je uit die grote pensioenpot wat meer geld naar voren haalt.” Vanaf zijn 67ste wordt het maandbedrag van Pensioenfonds ING dan lager, maar vanaf dat moment komen de andere pensioenen en de AOW erbij. Netto blijft het maandbedrag op die manier min of meer constant.
“Achteraf bleek er meer mogelijk dan we dachten”, zegt Cees. Ron stuurt niet, benadrukt hij: “Hij laat de mogelijkheden zien en jij maakt de keuze.” Zonder het gesprek was hij waarschijnlijk in de afwachtstand gebleven. “Misschien hadden we dan zelfs niks gedaan en het pensioen van Pensioenfonds ING gewoon op 65 laten ingaan, zonder keuzes te maken die voor mij belangrijk waren”, beseft hij. Dan was het inkomen in de eerste twee jaar minder ruim geweest.
Het gesprek leverde vooral zekerheid en geruststelling op. Aan anderen geeft Cees mee: “Een gesprek kost je niks en geeft ontzettend veel inzicht.”
Vier veelgestelde vragen aan de pensioencoach
- Moet ik mijn spaargeld opmaken voordat ik mijn pensioen laat ingaan?
Veel mensen denken dat ze hun spaargeld eerst moeten gebruiken in de jaren vóór hun AOW. Toch kan het slimmer zijn om wat meer pensioen naar voren te halen. Pensioen ontvangt u levenslang en stopt bij overlijden. Spaargeld blijft beschikbaar grotere uitgaven of om na te laten aan uw kinderen.
- Hoeveel houd ik straks netto per maand over?
Mijnpensioenoverzicht.nl geeft een eerste indicatie, maar houdt geen rekening met alle fiscale effecten van twee partners samen. In een gesprek met de pensioencoach wordt dit nauwkeuriger berekend, zodat u beter weet waar u financieel aan toe bent.
- Wat doe ik met de loonheffingskorting?
Wie meerdere inkomstenbronnen heeft, zoals AOW en pensioen, kan de loonheffingskorting per ongeluk te vaak aanvragen, terwijl dat maar bij één inkomstenbron mag. Dat leidt tot een flinke naheffing. Rons tip: als u het maandelijks kunt dragen, pas de korting dan nergens toe en regel het achteraf via de belastingaangifte. Ook kunt u een voorlopige aanslag aanvragen bij de Belastingdienst. Zo voorkomt u verrassingen achteraf.
- Wanneer wil ik echt stoppen met werken?
Veel mensen gebruiken het gesprek om die datum te bepalen. Wie echter vooraf al een richting heeft gekozen, houdt tijdens het gesprek meer tijd over om de financiële gevolgen van die keuze goed te bekijken.
In gesprek met de pensioencoach
Wilt u binnen vijf jaar met pensioen? Maak dan eerst een pensioenplan en vraag daarna via de website een gesprek aan met een pensioencoach. In ongeveer een uur krijgt u inzicht in uw toekomstige pensioensituatie. Zo kunt u beter inschatten wat verschillende keuzes financieel voor u betekenen en krijgt u meer zekerheid over uw persoonlijke situatie. Ga naar keuzes.pensioenfondsing.nl voor meer informatie.