‘Mijn vrouw hoeft nooit het huis uit of op een houtje te bijten’
‘Mijn vrouw hoeft nooit het huis uit of op een houtje te bijten’
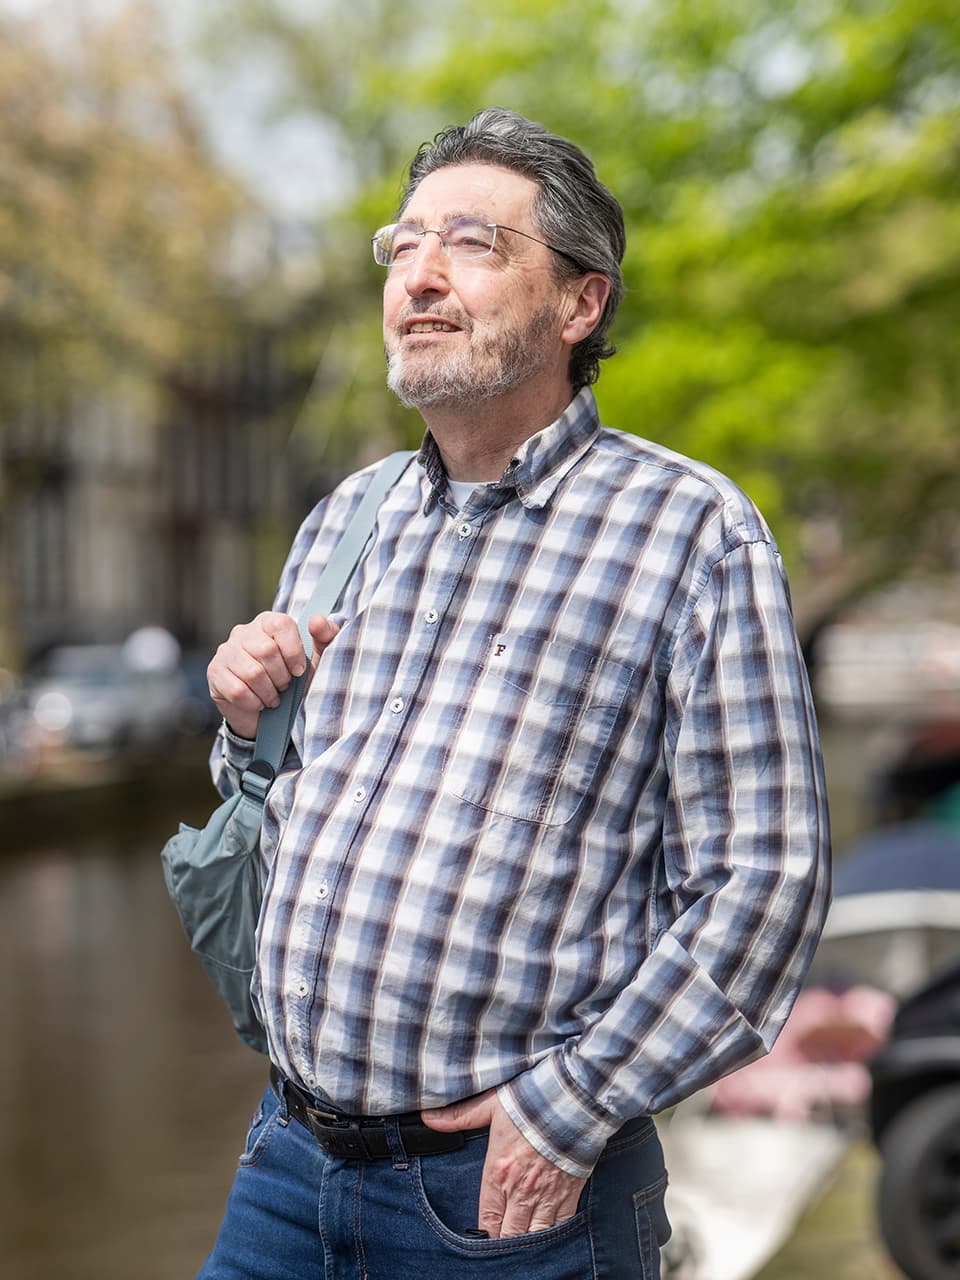
Na eerst tien jaar bij Rabobank te hebben gewerkt, maakte Gerrit Hartkamp in 1998 de overstap naar ING. “Mijn Rabobank-pensioen kon ik destijds meenemen door waardeoverdracht. Ik heb vervolgens drie jaar pensioen opgebouwd bij Pensioenfonds ING, dus in totaal heb ik dertien jaar pensioenopbouw bij het Fonds. Daarna heb ik nog zes jaar bij een organisatieadviesbureau gewerkt, waarna ik achttien jaar geleden als zelfstandige aan de slag ben gegaan. Het fonds van mijn laatste loondienstbetrekking ging al met 62 jaar pensioen uitkeren.”
Gerrit heeft ervoor gekozen om de ingangsdatum voor zijn pensioen bij Pensioenfonds ING te laten staan op de leeftijd van 65 jaar. “Mijn pensioen van Pensioenfonds ING ontvang ik sinds vorig jaar, evenals van een ander fonds. Hiernaast werk ik nog.” Hoe hij zich heeft voorbereid op zijn aankomende pensionering? “Ik ben altijd al bovengemiddeld geïnteresseerd geweest in pensioenregelingen. Zo volgde ik alle mails, de website en het magazine Antwoorden altijd met veel belangstelling. Door onder meer de rekentool Mijn Pensioenplan te gebruiken ben ik er samen met mijn vrouw achter gekomen dat in onze situatie een partnerpensioen bij Pensioenfonds ING niet nodig is. Daarom heb ik het partnerpensioen ingeruild voor een hoger ouderdomspensioen voor mezelf.
“Mijn vrouw is zeven jaar ouder en we hebben het hier over een derde van mijn pensioen. Vrouwen hebben een hogere levensverwachting dan mannen, maar ook als mijn vrouw veel ouder wordt dan ik zijn er voldoende andere vermogens- en inkomstenbronnen om van te kunnen leven. Zo heb ik als zelfstandige een pensioenvoorziening opgebouwd. Dat potje valt bij mijn overlijden in de erfenis.”
Gerrit vertelt dat hij zichzelf salaris uitkeert. Daarnaast heeft hij zoals gezegd pensioenuitkeringen van twee pensioenfondsen, zijn vrouw ontvangt AOW en hij krijgt met 67 jaar AOW. “Er is dus voldoende om van te leven en ook ruimte om te sparen. Als je kiest voor geen partnerpensioen krijg je zelf een hogere uitkering aan ouderdomspensioen. Het blijft natuurlijk een risico-inschatting. Als je maar een klein beetje meer geld krijgt ten opzichte van het risico, zou ik het niet doen. Maar wie er van ons beiden ook eerder overlijdt: mijn vrouw hoeft nooit het huis uit of op een houtje te bijten.”
Lees verder over deze pensioenkeuze of over een van de andere keuzes en ervaringen van deelnemers op onze themawebsite.